要旨:現在、世界は当初、北米、欧州、アジアを中心とした産業構造を形成しており、それぞれが異なる分野で強い優位性を持っています。LED照明産業チェーン全体の製造能力を持つ米国、日本、ドイツに代表される先進国は、高度な機器レベルと比較的完全な産業チェーンシステムを備えたハイエンド市場で有利ですが、それらは閉じ込められています労働、ロジスティクス、サプライチェーンで。もっとかかる…
業界の発展動向
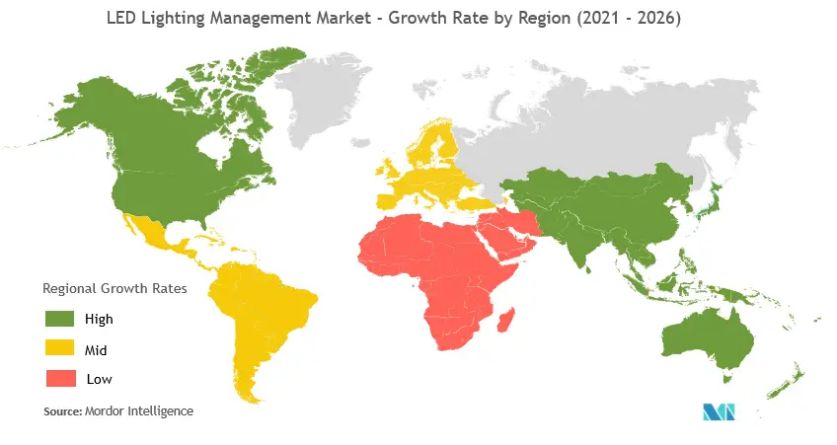
現在、世界は当初、北米、欧州、アジアの三大地域を中心に産業構造を形成しており、それぞれが異なる分野で強い優位性を持っています。LED照明産業チェーン全体の製造能力を持つ米国、日本、ドイツに代表される先進国は、高度な機器レベルと比較的完全な産業チェーンシステムを備えたハイエンド市場で有利ですが、それらは閉じ込められています労働、ロジスティクス、サプライチェーンで。より高いコストの制約は、スケール効果を形成していません。アジアの新興市場のうち、後に LED 照明産業を発展させたインド、ベトナムなどの国は、一定の製品製造能力を有しているものの、産業チェーンのサポートが完全ではなく、複雑な政治経済状況と低迷に直面しています。社会的効率。など、短期的な競争力形成は難しい。
世界の LED 照明産業の世界工場として、中国は LED 照明製品の世界最大の生産国および輸出国です。LED照明産業の産業チェーン全体の生産および製造能力を持ち、LED照明製品の生産、研究開発、および販売において強力な競争力を持っています。
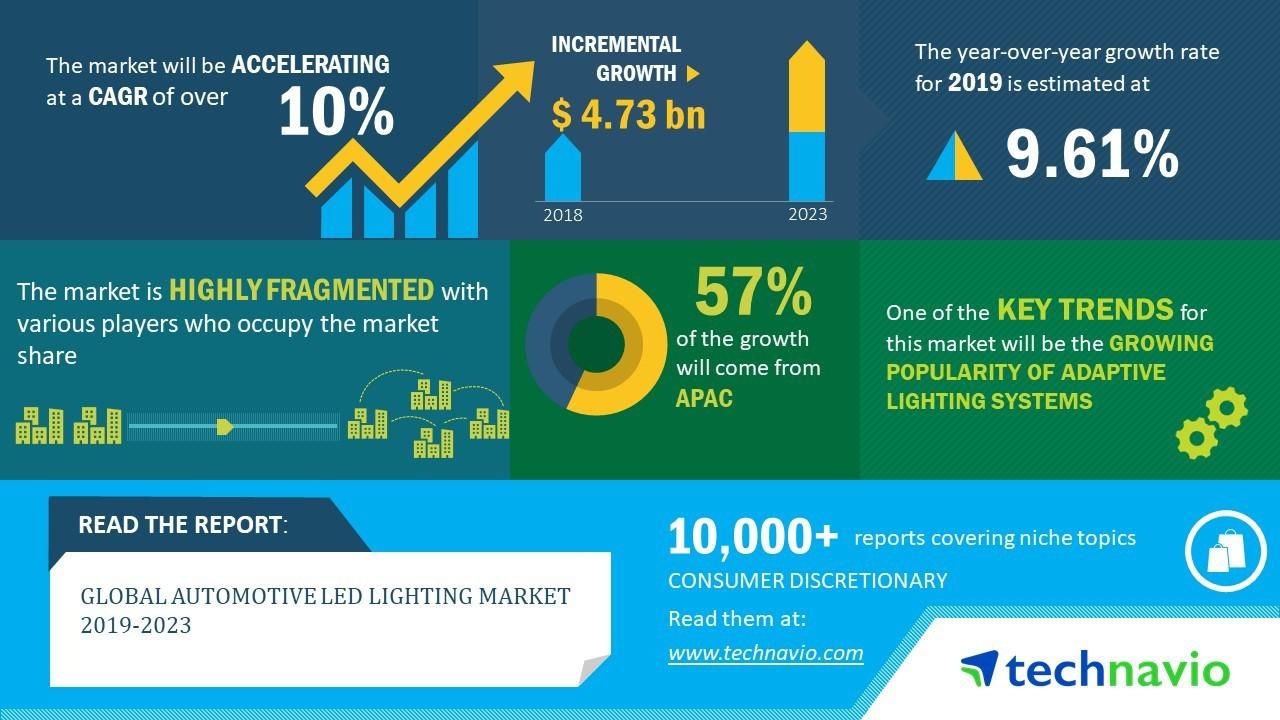
さらに、近年、LED照明業界の生産能力は急速に拡大しており、業界の集中度が低く、市場競争が激化しています。Signify や Osram などの国際的な第一線のブランド、および Oppo Lighting などの国内の第一線のブランドは、強力なブランド、チャネル、管理、そして技術研究開発の利点。独自の技術的特性と製品開発能力を備えた一部の新興 LED 照明企業も、業界の発展が急速に成長する機会をつかみ、中級からハイエンドの細分化された製品市場に参入し、一定の市場シェアを占めることに成功しました。多くの中小規模の LED 照明メーカーは、製品技術、品質、ブランド、チャネルの制限により、主にローエンド市場での価格競争を行っています。
業界の特徴
定期的な
LED 照明技術が徐々に成熟し、世界中で省エネと環境保護の問題が注目され、政策指導が行われているため、LED 照明業界は大きな発展の機会を迎えているため、周期的な特徴は明らかではありません。
地域
現在、世界の LED 照明業界は当初、アジア、ヨーロッパ、北米の 3 つの主要地域を中心とした産業分布と競争パターンを形成しています。中国は世界の LED 照明製品の重要な生産拠点および輸出拠点であり、アジア、ヨーロッパ、北米は世界で最も重要な製品消費市場です。
季節の
LED照明製品の応用分野は比較的広く、日常生活、商業、生産、エンジニアリング、輸送などのさまざまな分野で長期的かつ安定した応用ニーズがあるため、市場全体の季節特性は明らかではありません。ただし、市場セグメントのLED商用照明製品は、主に商用顧客向けです。伝統的な消費習慣の影響により、ホリデー シーズンは販売のピーク シーズンになることがよくあります。外国の「クリスマス」期間中、ブランド所有者は商業用照明製品のプロモーションと販売を増やします。したがって、下半期は商業用照明業界のピークシーズンです。年末年始が明けた上半期は、売上は比較的横ばいである。したがって、商用照明業界には特定の季節的特徴があります。
業界の利益水準の変化の傾向と理由
LED 照明産業の下流市場には、幅広い用途と強い市場需要があります。LED光源は市場競争が激しく、製品の利益率が低い。一般照明は LED 照明製品の最大のアプリケーション市場であり、そのサブセクターの発展はまったく異なります。家庭用照明分野は徐々に成熟期に入り、市場競争パターンが基本的に形成されています。ある程度絞られました。
商業用照明や産業用照明などの市場セグメントは、急速な発展の段階にあります。商業用照明顧客のパーソナライズおよびカスタマイズされたニーズの継続的な充実、および安全性、快適性、インテリジェンス、およびその他の要件に関する産業用照明シナリオの改善により、産業用照明や産業用照明などの商業用照明市場セグメントは急速に発展し続け、差別化されます。また、パーソナライズされた製品は、製品の付加価値が高く、利益の可能性が高い傾向があります。
業界が直面する機会と課題の分析
直面した機会
A. 世界各国がLED照明製品の普及と国策支援を推進
エネルギー効率を改善し、環境を保護し、地球規模の気候変動に対処するために、米国、欧州連合、および日本などの先進国/地域の政府は、従来の白熱灯を禁止し、支援および促進する政策を相次いで発表しました。 LED照明産業の発展。
B. LED 照明技術は発展を続け、価格は下がり続けています
技術の進歩は、LED 照明業界の急速な成長を決定します。LED照明製品による省エネランプの交換は、照明業界の発展傾向です。LED 照明技術の進歩は、主に 2 つの側面に反映されています。まず、光効率の継続的な改善です。関連データによると、2018 年に工業化された高出力白色 LED の発光効率は 180lm/W を超え、LED 室内灯の発光効率は 100lm/W を超え、屋外灯の発光効率は 130lm/W を超えました。第二に、原価は下落し続けました。上流のチップ技術の改善、生産能力の増加、および照明生産プロセスの最適化の影響を受けて、主要原材料のコストは徐々に低下し、LED照明の生産コストが低下しました。統計によると、60ワット相当のLED電球の価格は、2011年1月時点で1個あたり45~50ドル程度だったが、2018年7月には10ドルを切る価格まで下落した。 LED 照明製品の価格は、従来の省エネ ランプの価格に徐々に近づきました。
C. LED照明製品の応用分野は拡大し続けています
LED照明技術の急速な発展に伴い、安定性、耐用年数、知能、CRI、発光効率などのLED照明製品の性能指標はますます成熟し、市場の需要を満たす状態に達しています。LED照明製品は一般的な照明を満足させるだけではありませんが、さまざまなアプリケーションシナリオに従って、さまざまなアプリケーション分野が導き出され、市場範囲は絶えず拡大および拡大しています。1990 年代以前、LED 照明産業は発展の初期段階にありました。商品の色系が単色で値段が高かった。アプリケーション市場は、主に信号灯と表示灯の需要によって牽引されました。1990 年代半ばから後半にかけて、LED 照明産業は急速な発展段階に入りました。開発段階では、青と緑の光技術の発展と製品価格の低下により、LED 照明が商業分野で急速に普及し、主な原動力となりました。当時のLED照明市場の発展のために。技術の継続的な成熟と価格のさらなる低下により、近年、Lai LED照明製品は家庭用照明や産業用照明などの多くの分野に徐々に浸透し、巨大な潜在的なアプリケーション市場を形成しています。将来的には、ランドスケープ照明、自動車照明、その他のサブセクターの発展に伴い、LED照明の市場需要は急速に成長し続けるでしょう。
D. 中国には完全な LED 照明産業チェーンがあり、業界は成熟した発展段階に入っています。
私の国の LED 照明産業は 1960 年代後半に始まりました。50 年近くの発展を経て、わが国の LED 照明産業は、LED エピタキシャル ウエハーの製造、LED チップの製造、パッケージング、LED 製品の応用など、目覚ましい成果を上げてきました。完全な産業チェーンを含みます。同時に、中国は LED 照明技術の研究開発を非常に重視し、緑色照明プロジェクトと半導体照明プロジェクトを相次いで立ち上げました。LED照明技術の研究開発と産業化プロジェクトを支援し、優れた研究開発基盤を持ち、下流のLED照明統合アプリケーションに一定の利点があります。
E. 中国の業界標準は絶えず改善されており、標準化された開発が方向性になっています
近年、国家発展改革委員会、国家標準委員会、科学技術省、産業情報技術省などの政府部門の指導の下、関連する業界組織や機関の推進を受けて、国の LED 照明規格の試験と認証は段階的に進んでいます。国家標準情報公共サービス プラットフォームの統計によると、2021 年 5 月 31 日現在、私の国は LED 照明に関連する 187 の現行国家標準、174 の業界標準、および 247 の地方標準を発表し、グループ標準のパイロット作業を積極的に実施しています。また、国際機関の ISO/TC274 標準化作業に積極的に参加しました。
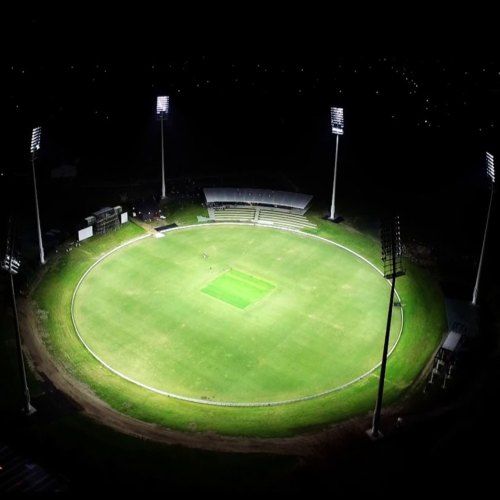
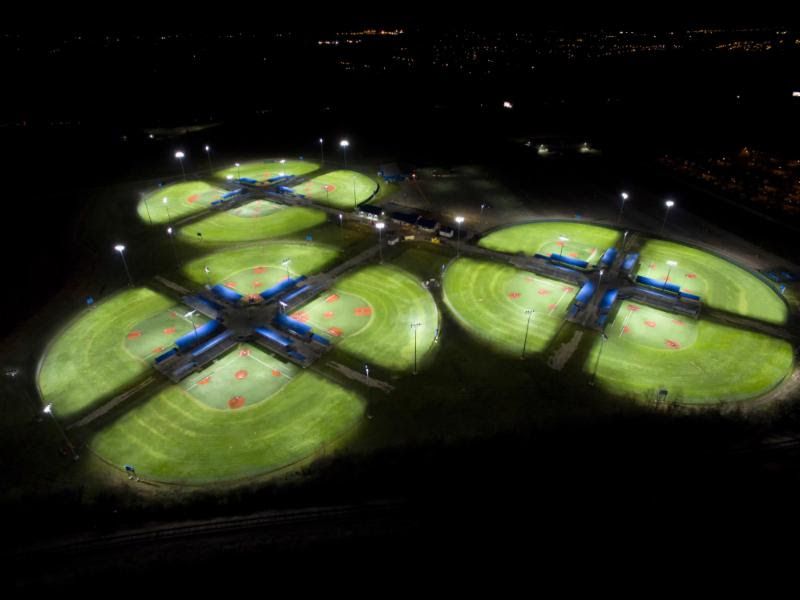
さらに、LED照明製品の適用範囲はますます広範になり、屋外会場、スタジアムなどの下流の適用分野は、関連する管理仕様を徐々に確立しています。さらに、鉄道省、通信省、および公安省も、LED照明アプリケーション製品の関連基準を確立しています。上記の業界標準と規範の確立は、LED照明業界の秩序ある標準化された発展を促進するのに役立ちます。
直面した課題
A. コア技術が比較的弱い
現在、私の国のLED照明製品の大部分は輸出されており、ヨーロッパとアメリカの先進国/地域の市場は国内市場とは異なります。アクセスのしきい値が厳しく、信頼管理メカニズムが開発されています。LED 照明製品は、市場アクセス条件を設定します。しかし、ハイエンド材料、光学設計、電力管理、および放熱技術の分野における私の国のLED照明会社のコア技術は、長い間比較的弱い状態にありました.LED 照明会社には、技術面での競争上の優位性はありません。先進国市場への重大な障壁。
B. 国内の LED 照明会社のブランド力が弱い
世界中のさまざまな地域の発展の観点から、現在の世界の LED 照明産業は、米国、アジア、ヨーロッパが支配する 3 つの産業分布と競争パターンを形成しており、日本、米国、 、およびドイツは業界のリーダーです。中国 台湾と韓国が密接に続き、中国、マレーシア、その他の国/地域がエシェロン分布を積極的にフォローアップしました。国際的には、Signify や Osram などの国際的な巨人がハイエンド製品市場で大きな市場シェアを占めています。それらは製品と市場で独自の特徴を持ち、LED照明の完全な産業チェーンを形成し、新製品と新技術でそれらの利点を活用しています。主に高付加価値製品の生産に従事し、ハイエンド材料、光学設計、電力管理、放熱技術などの主要なコア技術を習得する革新的な利点。しかし、国内の LED 照明会社は、ブランドの宣伝力と付加価値力が弱いか、販売規模を追求してブランド構築を無視しており、国際競争力のあるブランド企業が少ない。
C.同種競合現象が深刻
製品の均一性は、私の国の LED 照明会社を常に悩ませてきた問題の 1 つです。LED照明市場は急速な成長段階にあるため、業界の一部の中小企業は、主に比較的低コストの製品を使用して、製品および技術の研究開発への投資を減らしています。価格が市場を先取りするため、LED 照明業界では一定の無秩序な競争と製品の均質性が生じます。これらの問題は、LED 照明会社の収益性に影響を与えるだけでなく、LED 照明業界の健全で持続可能な発展にも役立たない。
投稿時間: Apr-06-2022